- تشخیص الگوی 101: نحوه پیکربندی الگوریتم AI خود با قوانین ، وقایع و شرایط منظم
- کامپوزیت چیست؟
- آیا چیزی مانند "قیمت مناسب" برای محصولات شما وجود دارد؟
- ارزیابی های تجاری با استفاده از نسبت قیمت/درآمد (P/E)
- شرکت های بزرگی که پرداخت های رمزنگاری را می پذیرند
- عملکرد از دست دادن آنتروپی متقابل
- راهنمای معدن تن
- تأثیرگذارترین سرمایه گذاری
- Changelly Review 2023
- بازار سهام امروز: سهام نزدیک به آوریل در سالها با یک اسلاید دیگر

آخرین مطالب
امکانات وب


یک سیستم مالی یک ترتیب اقتصادی است که در آن مؤسسات مالی انتقال وجوه و دارایی بین وام گیرندگان ، وام دهندگان و سرمایه گذاران را تسهیل می کنند. هدف آن توزیع کارآمد منابع اقتصادی برای ارتقاء رشد اقتصادی و تولید بازده سرمایه گذاری (ROI) برای شرکت کنندگان در بازار است.
فهرست مطالب
غذای اصلی
- یک سیستم مالی شامل افرادی مانند وام گیرندگان و وام دهندگان و موسساتی مانند بانک ها ، بورس اوراق بهادار و شرکت های بیمه ای است که به طور فعال در انتقال صندوق ها و دارایی ها شرکت می کنند.
- این توانایی به سرمایه گذاران این امکان را می دهد تا ثروت و دارایی خود را رشد دهند ، بنابراین به توسعه اقتصادی کمک می کنند.
- این امر در یک اقتصاد ، مانند کار به عنوان سیستم های پرداخت ، ارائه گزینه های پس انداز ، ایجاد نقدینگی به بازارهای مالی و محافظت از سرمایه گذاران در برابر خطرات مالی غیر منتظره ، اهداف مختلفی را ارائه می دهد.
- مجموعه خاصی از قوانین تهیه شده تحت سیاست های مختلف دولت برای یک سیستم مالی پایدار که در سطح شرکت ها ، ملی و بین المللی کار می کند ، لازم است.
توضیح
در هر اقتصاد عملکردی ، منابع اقتصادی محدود است و افراد دارای خواسته ها و خواسته های نامحدود هستند. این مشکل که به آن کمبود گفته می شود ، یکی از مهمترین محرک های یک اقتصاد است. با این حال ، این اقتصاد را در تعیین زمان ، کجا ، به چه کسی می تواند منابع خود را توزیع کند. در نتیجه ، این امر منجر به ساختار سیستم مالی می شود که قادر به تخصیص کارآمد منابع اقتصادی برای تحریک رشد است. همچنین ، به شرکت کنندگان این امکان را می دهد تا از این طریق بهره مند شوند:
- ارائه راهی برای پرداخت (بانک ها)
- به شرکت کنندگان راهی برای کسب علاقه به شکل ارزش زمان (موسسات سرمایه گذاری)
- محافظت از آنها در برابر ریسک های مالی مالی ، ریسک مالی مالی به خطر از دست دادن وجوه و دارایی ها با امکان عدم توانایی پرداخت بدهی از طلبکاران ، بانک ها و موسسات مالی اشاره دارد. یک شرکت ممکن است به دلیل تصمیمات و شیوه های بی کفایت تجاری ، با این امر روبرو شود ، در نهایت منجر به ورشکستگی شود. بیشتر بخوانید (بیمه)
- جمع آوری و توزیع اطلاعات مالی اطلاعات مالی اطلاعات مالی به داده های خلاصه معاملات پولی که برای سرمایه گذاران در درک سودآوری شرکت ، دارایی های آنها و چشم انداز رشد مفید است ، اشاره دارد. داده های مالی در مورد افراد مانند صورتهای بانکی ماههای گذشته ، درآمدهای اظهارنامه مالیاتی به بانک ها کمک می کند تا کیفیت اعتبار مشتری ، ظرفیت بازپرداخت و غیره را درک کنند. بیشتر (آژانس های اعتباری)
- مقررات حاکم برای حفظ ثبات (بانک های مرکزی و دولت ها)
- حفظ نقدینگی بودن ، سهولت تبدیل دارایی یا اوراق بهادار به پول نقد است. بیشتر بخوانید و سرمایه گذاری ها را به پول نقد تبدیل کنید (بانک ها و موسسات مالی)
پول یا وجوه از وام دهنده به وام گیرنده از یکی از دو روش جریان می یابد:
- مبتنی بر بازار
- متمرکز برنامه ریزی شده
در یک اقتصاد مبتنی بر بازار ، وام گیرندگان ، وام دهندگان و سرمایه گذاران می توانند با تجارت اوراق بهادار مانند سهام و اوراق قرضه و اوراق قرضه و اوراق بهادار ، مجموعه ای از سهام را در یک شرکت دریافت کنند ، که دارای حق دریافت سود سهام هر سال مالی است.، بیشتر به عنوان حقوق صاحبان سهام نامیده می شود. در مقابل ، اوراق قرضه با بدهی های جمع آوری شده توسط این شرکت از افراد خارجی ، که هر سال نسبت ثابت بازده دارند ، همراه است. در بازارهای مالی بیشتر بخوانید. قانون عرضه و تقاضا قیمت این اوراق بهادار را تعیین می کند. با داشتن یک اقتصاد برنامه ریزی شده مرکزی ، اداره حاکم یا برنامه ریز مرکزی تصمیمات سرمایه گذاری را می گیرد. در بیشتر موارد ، ترکیبی از هر دو نوع اقتصاد وجود خواهد داشت.
مؤلفه های سیستم های مالی
چندین مؤلفه سیستم مالی برای اطمینان از انتقال صاف وجوه بین وام دهندگان ، وام گیرندگان و سرمایه گذاران وجود دارد.
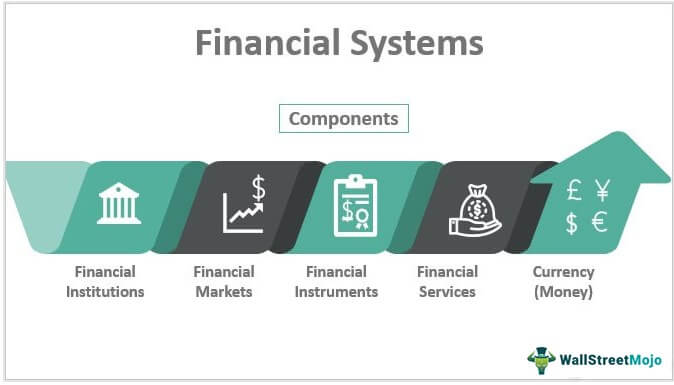
شما می توانید از این تصویر در وب سایت ، الگوهای و غیره خود استفاده کنید ، لطفاً پیوند انتساب را در اختیار ما قرار دهید که چگونه می توان انتساب را ارائه داد؟لینک مقاله برای لینک برای مثال: منبع: سیستم مالی (Wallstreetmojo.com)
- موسسات مالی
- بازارهای مالی
- ابزارهای مالی قابل تجارت یا مالی ، ابزارهای مالی مالی برخی از قراردادها یا اسنادی هستند که به عنوان دارایی های مالی مانند بدهی و اوراق قرضه ، مطالبات ، سپرده های نقدی ، تعادل بانکی ، مبادله ، کلاه ، سهام ، قبض ها ، پیش رو ، FRA یا توافق نرخ رو به جلو ، موافقتنامه نرخ رو به جلو ، انجام می دهند. و غیره به یک سازمان و به عنوان یک مسئولیت سازمان دیگر و صرفاً برای اهداف تجاری مورد استفاده قرار می گیرند. بیشتر بخوانید
- خدمات مالی
- ارز (پول)
شماره 1 - موسسات مالی
مؤسسات مالی هنگام ارائه خدمات مالی به عنوان واسطه بین وام دهنده و وام گیرنده عمل می کنند. این شامل:
- بانکها (مرکزی ، خرده فروشی و تجاری)
- شرکت های بیمه
- شرکت های کارگزاری
شماره 2 - بازارهای مالی
بازارهای مالی با اجازه دادن به سرمایه گذاران برای کمک به سرمایه ، به مشاغل کمک می کنند تا رشد و گسترش دهند. سرمایه گذاران با انتظار از تولید فناوری اطلاعات در آینده در سهام شرکت سرمایه گذاری می کنند. از آنجا که تجارت سود می برد ، می تواند مازاد را به سرمایه گذاران منتقل کند.
شماره 3 - ابزارهای مالی
ابزارهای قابل معامله یا مالی افراد را قادر می سازد در بازارهای مالی تجارت کنند. این موارد می تواند شامل پول نقد ، سهام سهام (نماینده مالکیت) ، اوراق قرضه ، گزینه ها و معاملات آینده باشد.
شماره 4 - خدمات مالی
خدمات مالی به سرمایه گذاران راهی برای مدیریت دارایی ها و ارائه حمایت از ریسک سیستمیک ریسک سیستمیک ریسک سیستمیک احتمال یا خطر غیرقابل انکار یک رویداد را ارائه می دهد که می تواند باعث سقوط کل یک صنعت یا اقتصاد شود. این اتفاق می افتد که وام گیرندگان سرمایه مانند بانک ها ، شرکت های بزرگ و سایر موسسات مالی اعتماد ارائه دهنده سرمایه مانند سپرده گذاران ، سرمایه گذاران و بازارهای سرمایه را از دست می دهند. بیشتر بخوانیداینها همچنین تضمین می کند که افراد در کارآمدترین سرمایه گذاری برای ارتقاء رشد ، سرمایه مناسبی از سرمایه دارند. بانک ها ، شرکت های بیمه و خدمات سرمایه گذاری خدمات مالی در نظر گرفته می شوند.
شماره 5 - ارز (پول)
ارز نوعی پرداخت به مبادله محصولات ، خدمات و سرمایه گذاری ها است و برای جامعه ارزش دارد.
مثال ها
سیستم های مالی بخش اساسی یک اقتصاد است و بدون آنها ، جریان وجوه متوقف می شود. با توجه به موقعیت های اقتصادی منطقه ای یا جهانی ، در حال تحول است.
نمونه ای از این اجلاس مجازی G20 است که در مارس 2020 برگزار شد و در مورد نقش و اهمیت رویکرد جهانی به بحران مالی ناشی از همه گیر کرونوویروس بحث کرد. مرکز بحث توانایی سیستم مالی جهانی در عملکرد مؤثر و کارآمد بود. بازارهای مالی به دلیل بهبود زیرساخت های بازار مالی ، برنامه های مهم در بازار مالی ، استانداردهای مدیریت ریسک و پاکسازی خانه های پاکسازی خانه ، یک واسطه بین دو شرکت (که ممکن است یکدیگر را نمی شناسند) ریسک سیستمیک را کاهش داده اند (که ممکن است یکدیگر را بشناسیم)درگیر در یک معامله مالی (که در آن یک طرف یک خریدار است و طرف دیگر فروشنده در معامله مذکور است) ، موقعیت های دقیقی را برای هر بنگاه در نظر گرفته و تضمین می کند که هیچ خطر پیش فرض در معامله وجود ندارد. بیشتر بخوانید
در اینجا مثال دیگری برای درک اهمیت آن در زندگی روزمره آورده شده است.
وامهای تجاری
- هنگامی که یک تجارت برای تأمین بودجه پروژه های جدید یا توسعه فناوری جدید به سرمایه نیاز دارد ، برای وام تجاری اعمال می شود. گزینه های مختلفی برای انجام آن وجود دارد ، مانند دریافت خط اعتبار یا وام اقساطی.
- برای واجد شرایط بودن وام ، وام دهنده به چندین مؤلفه تجاری مانند نمره اعتباری خود یا ترازنامه ترازنامه ترازو نگاه می کند ، یکی از صورتهای مالی یک شرکت است که حقوق صاحبان سهام ، بدهی ها و دارایی های شرکت را در یک نقطه خاص ارائه می دهدبه موقع. این مبتنی بر معادله حسابداری است که بیان می کند که مبلغ کل بدهی ها و سرمایه مالک با کل دارایی های شرکت برابر است. برای تعیین خطر سیستمی دادن وام بیشتر بخوانید.
- موسسه مالی (بانک) سپس بودجه لازم را به تجارت اختصاص می دهد. این تجارت می تواند از پول برای تأمین اعتبار یک پروژه آینده برای تولید درآمد اضافی استفاده کند.
- سپس این بانک از تجارت نیاز دارد تا به وام پرداخت کند ، از جمله منافع برای ارزش زمانی خود.
عملکرد سیستم های مالی
یک سیستم مالی به شرکت کنندگان خود اجازه می دهد تا از مزایای خود پیشرفت کنند و از آن بهره بگیرند. همچنین در صورت لزوم به وام گرفتن و وام کمک می کند. به عبارت ساده تر ، وجوه را به بخش های مختلف اقتصاد منتقل می کند. در اینجا برخی از کارکردهای سیستم مالی آورده شده است:

شما می توانید از این تصویر در وب سایت ، الگوهای و غیره خود استفاده کنید ، لطفاً پیوند انتساب را در اختیار ما قرار دهید که چگونه می توان انتساب را ارائه داد؟لینک مقاله برای لینک برای مثال: منبع: سیستم مالی (Wallstreetmojo.com)
- سیستم پرداخت - یک سیستم پرداخت کارآمد به مشاغل و بازرگانان اجازه می دهد تا در ازای محصولات یا خدمات خود پول جمع کنند. پرداخت ها را می توان با پول نقد ، چک ، کارتهای اعتباری و حتی cryptocurrencycryptocrencycryptocryrency انجام داد و به فناوری اشاره می کند که به عنوان واسطه ای برای تسهیل در انجام معاملات مختلف مالی که ایمن و ایمن هستند عمل می کند. این یکی از فرم های دیجیتالی قابل معامله است که به شخص اجازه می دهد بدون هیچ گونه کمک به سرویس شخص ثالث ، پول را از طرف مقابل ارسال یا دریافت کند. در موارد خاص بیشتر بخوانید.
- پس انداز - پس انداز عمومی به افراد و مشاغل اجازه می دهد تا در طیف وسیعی از سرمایه گذاری ها سرمایه گذاری کنند و با گذشت زمان رشد کنند. وام گیرندگان می توانند از آنها برای تأمین بودجه پروژه های جدید و افزایش جریان نقدی در آینده استفاده کنند و سرمایه گذاران در عوض بازده سرمایه گذاری را دریافت می کنند.
- نقدینگی - بازارهای مالی به سرمایه گذاران این امکان را می دهند که با تأمین نقدینگی ، سهولت تبدیل دارایی ها یا اوراق بهادار به پول نقد ، ریسک سیستمیک را کاهش دهند. بنابراین امکان خرید آسان و فروش دارایی در صورت لزوم را فراهم می کند.
- مدیریت ریسک - از طریق بیمه ها و انواع دیگر قراردادها از سرمایه گذاران در برابر خطرات مختلف مالی محافظت می کند.
- سیاست دولت - دولت ها سعی می کنند با اجرای سیاست های خاص برای مقابله با ریسک تورمی ، وضعیتی را تثبیت یا تنظیم کنند. همچنین می تواند به عنوان شرایطی توضیح داده شود که قیمت کالاها و خدمات بیش از حد انتظار افزایش یابد. ریسک تورم همچنین به عنوان خرید ریسک برق شناخته می شود. بیشتر ، بیکاری و نرخ بهره را ریسک می کند که ریسک ارزش یک دارایی به دلیل نوسانات نرخ بهره به عنوان ریسک نرخ بهره شناخته می شود. این یا امنیت را غیر رقابتی می کند یا آن را با ارزش تر می کند. بیشتر بخوانید.
مقالات توصیه شده
این راهنمایی برای سیستم مالی و تعریف آن بوده است. در اینجا ما در مورد مؤلفه های سیستم مالی و توابع به همراه مثالها بحث می کنیم. همچنین ممکن است برای کسب اطلاعات بیشتر به مقاله های زیر نگاهی بیندازید -
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
