- تشخیص الگوی 101: نحوه پیکربندی الگوریتم AI خود با قوانین ، وقایع و شرایط منظم
- کامپوزیت چیست؟
- آیا چیزی مانند "قیمت مناسب" برای محصولات شما وجود دارد؟
- ارزیابی های تجاری با استفاده از نسبت قیمت/درآمد (P/E)
- شرکت های بزرگی که پرداخت های رمزنگاری را می پذیرند
- عملکرد از دست دادن آنتروپی متقابل
- راهنمای معدن تن
- تأثیرگذارترین سرمایه گذاری
- Changelly Review 2023
- بازار سهام امروز: سهام نزدیک به آوریل در سالها با یک اسلاید دیگر

آخرین مطالب
امکانات وب


بازارهای B OND مؤلفه های مهم بازارهای سرمایه هستند. اوراق قرضه دارایی های مالی با درآمد ثابت است-در اصل IOUS که به دارنده وعده داده شده از پرداخت ها را می دهد. ارزش اوراق قرضه ، مانند ارزش هر دارایی دیگر ، ارزش فعلی جریان درآمد است که انتظار دارد از نگه داشتن اوراق دریافت کند. این پیامدهای مختلفی دارد:
1- قیمت اوراق بهادار با نرخ بهره بازار به طور معکوس متفاوت است. از آنجا که جریان پرداخت های موعود معمولاً بدون توجه به آنچه متعاقباً در نرخ بهره اتفاق می افتد ثابت است ، نرخ های بالاتر باعث کاهش ارزش فعلی این پرداخت های وعده داده شده و در نتیجه قیمت اوراق می شوند.
2- ارزش اوراق قرضه زمانی کاهش می یابد که مردم انتظار تورم بالاتری را داشته باشند. دلیل این امر این است که تورم مورد انتظار بالاتر نرخ بهره بازار را افزایش می دهد و بنابراین ارزش فعلی جریان ثابت پرداخت های موعود را کاهش می دهد.
3- هرچه عدم اطمینان در مورد اینکه آیا پرداخت های وعده داده شده انجام می شود (خطر اینکه صادرکننده به طور پیش فرض در پرداخت های موعود باشد) بیشتر باشد ، پرداخت های مورد انتظار برای دارندگان اوراق قرضه و ارزش پایین تر اوراق بهادار پایین تر می شود.
4- اوراق قرضه ای که پرداخت آنها در معرض مالیات پایین تر قرار دارد ، پرداخت های پس از مالیات بیشتر مورد انتظار را برای سرمایه گذاران فراهم می کند. از آنجا که سرمایه گذاران علاقه مند به درآمد پس از مالیات هستند ، چنین اوراق قرضه با قیمت های بالاتر به فروش می رسند.
کلاس های اصلی صادرکنندگان اوراق قرضه دولت ایالات متحده ، شرکت ها و دولت های شهرداری هستند. ریسک پیش فرض و وضعیت مالیاتی با یک نوع اوراق قرضه به دیگری متفاوت است.
اوراق قرضه دولت ایالات متحده
دولت آمریكا بعید است كه به طور پیش فرض در مورد پرداخت های وعده داده شده به اوراق قرضه خود پیش فرض شود زیرا دولت حق دارد مالیات و همچنین صلاحیت چاپ پول را داشته باشد. بنابراین ، تقریباً تمام تغییر در ارزش اوراق آن به دلیل تغییر در نرخ بهره بازار است. به همین دلیل است که بیشتر تحلیلگران اوراق بهادار از قیمت اوراق قرضه دولتی ایالات متحده برای محاسبه نرخ بهره بازار استفاده می کنند.
از آنجا که درآمدهای مالیاتی دولت ایالات متحده به ندرت مخارج را در بر می گیرد ، به تأمین اعتبار بدهی برای تعادل متکی است. علاوه بر این ، در مواردی که دولت کسری بودجه ای ندارد ، هنوز هم بدهی جدیدی را برای بازپرداخت بدهی های قدیمی با بالغ شدن می فروشد. بیشتر بدهی های فروخته شده توسط دولت ایالات متحده قابل فروش است ، به این معنی که می توان آن را توسط خریدار اصلی خود بازگرداند. موضوعات قابل فروش شامل لوایح خزانه داری ، یادداشت های خزانه داری و اوراق بهادار خزانه داری است. عمده بدهی غیر قابل فروش فدرال که به افراد فروخته می شود ، اوراق پس انداز ایالات متحده است.
اسناد خزانه تا یک سال سررسید دارند و عموماً به ارزش 10000 دلار منتشر می شوند. آنها کوپن اعلام شده ندارند. یعنی دولت چک سود جداگانه ای به مالک نمی نویسد. در عوض، خزانه داری ایالات متحده این اسکناس ها را با تخفیف به ارزش بازخرید آنها می فروشد. اندازه تخفیف تعیین کننده نرخ بهره موثر بر روی صورتحساب است. به عنوان مثال، یک فروشنده ممکن است یک صورتحساب را با 120 روز باقی مانده تا سررسید با بازدهی 7. 48 درصد ارائه دهد. برای تبدیل این بازده به قیمت، باید این محاسبه تخفیف را «لغو» کرد. 7. 48 را در 120/360 ضرب کنید (کسری از سال معمولی 360 روزه استفاده شده در این بازار) تا 2. 493 به دست آید و آن را از 100 کم کنید تا به 97. 506 برسید. فروشنده پیشنهاد می کند که اوراق قرضه را به قیمت 97. 507 دلار به ازای هر 100 دلار ارزش اسمی بفروشد.
اسناد خزانه و اوراق خزانه از چندین جهت با اسناد خزانه تفاوت دارند. اولاً، سررسید آنها معمولاً بیشتر از یک سال است. اسکناس دارای سررسید یک تا هفت ساله هستند، در حالی که اوراق قرضه را می توان با هر سررسید فروخت، اما سررسید آنها معمولاً بیش از پنج سال است. دوم، اوراق قرضه و اسکناس ها، پرداخت های سود دوره ای (کوپن) و همچنین بازپرداخت اصل را مشخص می کنند. سوم، آنها معمولاً ثبت می شوند، به این معنی که دولت نام و آدرس مالک فعلی را ثبت می کند. هنگامی که اوراق خزانه یا اوراق قرضه در ابتدا فروخته می شود، نرخ کوپن آنها معمولاً به گونه ای تنظیم می شود که نزدیک به ارزش اسمی خود فروخته شوند.
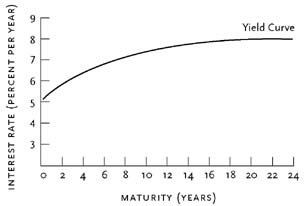
بازده اسکناس ها، اسکناس ها یا اوراق قرضه با سررسیدهای مختلف معمولاً متفاوت است.(به مجموعه ای از نرخ های مرتبط با اوراق قرضه با سررسیدهای مختلف به عنوان ساختار مدت نرخ های بهره اشاره می شود.) از آنجایی که سرمایه گذاران می توانند یا در یک اسکناس بلندمدت یا در دنباله ای از اسکناس های کوتاه مدت سرمایه گذاری کنند، انتظارات در مورد کوتاه مدت آینده دارند. نرخ ها بر نرخ های بلندمدت فعلی تأثیر می گذارند. بنابراین، اگر بازار انتظار داشته باشد که نرخ های کوتاه مدت آتی از نرخ های کوتاه مدت فعلی فراتر رود، در این صورت نرخ های بلندمدت فعلی از نرخ های کوتاه مدت فعلی فراتر خواهند رفت ساختار مدت دارای شیب مثبتی خواهد بود (شکل 1 را ببینید).
به عنوان مثال، اگر نرخ فعلی کوتاه مدت برای اوراق تسه یک ساله 5 درصد باشد و بازار انتظار داشته باشد که نرخ اسکناس یک ساله فروخته شده در یک سال آینده 6 درصد باشد، آنگاه نرخ فعلینرخ دو ساله باید بیش از 5 درصد باشد. اگر اینطور نبود، سرمایه گذاران انتظار داشتند با خرید اسکناس های یک ساله امروز و تبدیل آن ها به صورت حساب های جدید یک ساله در یک سال آینده، عملکرد بهتری داشته باشند.
اوراق بهادار پس انداز فقط به افراد ارائه می شود. دو نوع ارائه شده است ، هر دو ثبت شده اند. اوراق قرضه سری E در اصل اوراق تخفیف است. سرمایه گذاران تا زمانی که اوراق قرضه بازخرید شوند ، هیچ علاقه ای دریافت نمی کنند. اوراق قرضه سری H به صورت نیمه ساله به بهره پرداخت می شود. بر خلاف اوراق قرضه دولتی قابل فروش ، که نرخ بهره ثابت دارند ، نرخ های دریافت شده توسط دارندگان اوراق بهادار پس انداز معمولاً هنگام تغییر نرخ بازار اصلاح می شوند. برخی از اوراق قرضه-به عنوان مثال ، اوراق بهادار محافظت شده از تورم خزانه داری ایالات متحده (نکات)-برای تورم نمایه می شوند. به عنوان مثال ، اگر تورم 10 درصد در سال باشد ، ارزش اوراق قرضه برای جبران این تورم تنظیم می شود. اگر نمایه سازی کامل باشد ، تغییر در پرداخت های مورد انتظار به دلیل تورم دقیقاً تغییر ناشی از تورم در نرخ بهره بازار را جبران می کند.
شکل 1
اوراق قرضه شرکتی
اوراق قرضه شرکتی قول پرداخت های مشخص شده را در تاریخ های مشخص می کند. به طور کلی ، بهره ای که صاحب اوراق بهادار دریافت می کند به عنوان درآمد عادی مالیات می شود. مسئله اوراق قرضه شرکت به طور کلی تحت پوشش یک اعتماد به نفس قرار دارد ، قراردادی که نوید یک متولی (به طور معمول یک بانک یا شرکت اعتماد) را می دهد که مطابق با مفاد (یا میثاق ها) است. این موارد شامل وعده پرداخت اصلی و بهره در تاریخ های اعلام شده و همچنین سایر مقررات مانند محدودیت حق شرکت برای فروش ملک تعهد شده ، محدودیت در فعالیت های تأمین مالی آینده و محدودیت های پرداخت سود سهام است.
وام دهندگان بالقوه احتمال پیش فرض در اوراق قرضه را پیش بینی می کنند و برای نرخ پیش فرض پیش بینی شده بالاتر به نرخ بهره وعده داده شده بالاتر نیاز دارند.. با رتبه بندی هایی که از AAA (بهترین کیفیت) تا C (کمترین) متغیر است. اوراق قرضه دارای امتیاز BAA و بالاتر به طور معمول به "درجه سرمایه گذاری" گفته می شود. اوراق قرضه درجه زیر سرمایه گذاری گاهی اوقات به عنوان "اوراق قرضه ناخواسته" گفته می شود. اوراق قرضه ناخواسته می تواند بازده وعده داده شده را داشته باشد که سه تا شش درصد بالاتر از اوراق قرضه AAA باشد. آنها اعتباری از سیصد تا ششصد امتیاز پایه دارند که یک نقطه پایه یک صدم درصد درصد است.
یکی از راه هایی که وام گیرندگان شرکتی می توانند بر نرخ پیش فرض پیش بینی شده تأثیر بگذارند ، موافقت با مقررات محدود کننده یا میثاق هایی است که تأمین مالی ، سود سهام و سرمایه گذاری آینده شرکت را محدود می کند - اطمینان بیشتری از این امر برای پرداخت سود و اصلی در دسترس خواهد بود. خریداران با احتمال پیش بینی پیش فرض کمتر ، مایل به ارائه قیمت های بالاتری برای اوراق هستند. بنابراین ، افسران شرکت ها باید هزینه های کاهش انعطاف پذیری را از جمله میثاق در برابر مزایای نرخ بهره پایین تر وزن کنند.
توصیف انواع اوراق شرکتی که صادر شده است دشوار خواهد بود. بعضی اوقات نامهای مختلفی برای توصیف همان نوع پیوند استفاده می شوند و به ندرت ، همین نام برای دو اوراق قرضه کاملاً متفاوت اعمال می شود. انواع استاندارد شامل موارد زیر است:
• اوراق قرضه وام با تعهد ملک خاص تضمین می شود. در صورت بروز پیش فرض ، دارندگان اوراق قرضه حق دارند ملک تعهد شده را برای برآورده کردن ادعاهای خود بفروشند. اگر درآمد حاصل از فروش برای پوشش مطالبات آنها کافی نباشد ، آنها ادعای ناامن در مورد سایر دارایی های شرکت دارند.
• بدهی ها تعهدات عمومی ناامن شرکت صدور است. این مخزن به طور مرتب صدور بدهی امن و ناامن اضافی را محدود می کند.
• اوراق قرضه اعتماد وثیقه توسط سایر اوراق بهادار (که معمولاً توسط یک متولی نگهداری می شود) پشتیبانی می شوند. این اوراق قرضه غالباً توسط یک شرکت مادر تعهد می شود که اوراق بهادار متعلق به یک شرکت تابعه است.
• تعهدات تجهیزات (یا گواهینامه های اعتماد تجهیزات) توسط قطعات خاص تجهیزات (سهام نورد راه آهن ، هواپیما و غیره) پشتیبانی می شود.
• بدهی های فرعی در ورشکستگی اولویت کمتری نسبت به بدهی های معمولی (بدون ارتکاب) دارند. مطالبات خردسال به طور کلی فقط پس از رضایت مطالبات ارشد پرداخت می شوند اما از سهام ترجیحی و مشترک رتبه بندی می کنند.
• اوراق قابل تبدیل به مالک این گزینه را می دهد که به صورت نقدی بازپرداخت شود یا اوراق را برای تعداد مشخصی از سهام در شرکت مبادله کند.
اوراق قرضه شهری
از نظر تاریخی ، سود پرداخت شده به اوراق صادر شده توسط دولت های ایالتی و محلی از مالیات بر درآمد فدرال معاف شده است. چنین بهره ممکن است از مالیات بر درآمد دولت نیز معاف باشد. به عنوان مثال ، قانون مالیاتی نیویورک علاقه از اوراق قرضه صادر شده توسط نیویورک و شهرداری های پورتوریکو را معاف می کند. از آنجا که سرمایه گذاران علاقه مند به بازپرداخت خالص مالیات هستند ، اوراق قرضه شهرداری به طور کلی وعده های پایین تر از سایر اوراق قرضه دولتی را که ریسک مشابهی دارند اما فاقد این درمان مالیاتی جذاب هستند ، قول داده اند. در سال 2003 ، اختلاف درصد (نه اختلاف درصد) بین بازده اوراق قرضه دولت بلند مدت ایالات متحده و بازده شهرداری های بلند مدت حدود 10 درصد بود. بنابراین ، اگر نرخ مالیات حاشیه ای یک فرد بالاتر از 10 درصد باشد ، بازده وعده داده شده پس از مالیات از اوراق قرضه شهرداری بیشتر از اوراق قرضه دولتی مشمول مالیات خواهد بود.(اگرچه این تفاوت ممکن است اندک به نظر برسد ، اما در شهرداری ها دقیقاً مانند شرکت ها اعتبار وجود دارد.)
اوراق قرضه شهرداری به طور معمول به عنوان اوراق تعهد عمومی یا اوراق بهادار درآمد تعیین می شود. اوراق قرضه تعهد عمومی توسط "ایمان کامل و اعتبار" (و در نتیجه مرجع مالیات) نهاد صادر کننده حمایت می شود. اوراق بهادار درآمد توسط یک جریان درآمدی مشخص شده ، مانند درآمدهای یک پروژه ، اقتدار یا آژانس تعیین شده یا با درآمد حاصل از مالیات خاص ، پشتیبانی می شود.
غالباً ، چنین اوراق قرضه ای توسط آژانس هایی صادر می شود که قصد دارند خدمات خود را با قیمت هایی که هزینه های آنها را پوشش می دهد ، از جمله پرداخت های وعده داده شده به بدهی ، بفروشند. در چنین مواردی ، اوراق قرضه فقط به اندازه سازمانی که از آنها حمایت می کند خوب است. به عنوان مثال ، در سال 1983 ، سیستم منبع تغذیه عمومی واشنگتن (WPPSS) ، که وال استریت به سرعت لقب "Whoops" را با 2. 25 میلیارد دلار در نیروگاه های هسته ای شماره چهار و شماره پنج خود پیش فرض کرد و صاحبان اوراق قرضه را بسیار کمتر از آنچه وعده داده شده بود ، ترک کردبشراوراق قرضه توسعه صنعتی برای تأمین مالی خرید یا ساخت تسهیلات برای اجاره به شرکتهای خصوصی استفاده می شود. شهرداری ها از چنین اوراق قرضه ای برای یارانه مشاغل استفاده کرده اند که می توانند در منطقه خود پیدا کنند ، در واقع ، و به آنها سود وام را با نرخ معافیت مالیاتی می دهند.
برخی از اوراق قرضه شهرداری هنوز به شکل تحمل فروخته می شوند. یعنی داشتن اوراق قرضه اثبات مالکیت است. از نظر تاریخی در ایالات متحده ، بیشتر اوراق قرضه عمومی (دولت ، شرکت ها و شهرداری) اوراق قرضه حامل بودند. اکنون ، سرویس درآمد داخلی به اوراق قرضه ای نیاز دارد که سود مشمول مالیات را به صورت ثبت شده به فروش برساند.
درباره نویسنده
کلیفورد دبلیو اسمیت استاد امور مالی اپشتین در دانشکده فارغ التحصیل ویلیام ا. سیمون ، دانشگاه روچستر است. وی سردبیر مشورتی مجله اقتصاد مالی و سردبیر مجله مشتقات ، مجله ریسک و بیمه و مجله تحقیقات خدمات مالی است.
بیشتر خواندن
Brealy ، Richard A. ، and Stewart C. Myers. اصول مالی شرکت. چاپ هفتم. بوستون: مک گرا-هیل/ایروین ، 2003.
پیوی ، جان دبلیو ، و جورج اچ. همپل."تأثیر بحران WPPSS در بازار اوراق بهادار معاف از مالیات."مجله تحقیقات مالی 10 ، شماره. 3 (1987): 239 247.
شارپ ، ویلیام اف. ، گوردون جی. الکساندر و جفری V. بیلی. سرمایه گذاریرودخانه زین فوقانی ، N. J: سالن Prentice ، 1999.
اسمیت ، کلیفورد دبلیو جونیور ، و جرولد ب. وارنر."در مورد پیمانکاری مالی: تجزیه و تحلیل میثاق اوراق قرضه."مجله اقتصاد مالی 7 ، شماره. 3 (1979): 117-161.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
