- تشخیص الگوی 101: نحوه پیکربندی الگوریتم AI خود با قوانین ، وقایع و شرایط منظم
- کامپوزیت چیست؟
- آیا چیزی مانند "قیمت مناسب" برای محصولات شما وجود دارد؟
- ارزیابی های تجاری با استفاده از نسبت قیمت/درآمد (P/E)
- شرکت های بزرگی که پرداخت های رمزنگاری را می پذیرند
- عملکرد از دست دادن آنتروپی متقابل
- راهنمای معدن تن
- تأثیرگذارترین سرمایه گذاری
- Changelly Review 2023
- بازار سهام امروز: سهام نزدیک به آوریل در سالها با یک اسلاید دیگر

آخرین مطالب
امکانات وب


تجزیه و تحلیل شرکت قابل مقایسه یک روش ارزیابی نسبی است که در آن ارزش یک شرکت از مقایسه با قیمت سهام فعلی شرکت های مشابه در بازار حاصل می شود.
هنگامی که گروه همسالان از شرکتهای قابل مقایسه و چند برابر ارزیابی مناسب ایجاد شدند ، میانه یا میانگین چندین گروه همسالان به متریک مربوطه شرکت هدف اعمال می شود تا به ارزیابی مشتق شده از Comps خود برسد.
فهرست مطالب
نحوه انجام تجزیه و تحلیل شرکت قابل مقایسه
فرضیه تجزیه و تحلیل شرکت قابل مقایسه این است که شرکت های مشابه یک مرجع آموزنده را ارائه می دهند که می تواند برای به دست آوردن ارزیابی تخمین زده شده از شرکت هدف مورد استفاده قرار گیرد.
ارزیابی ضمنی از شرکتهای تجاری به معنای یک اقدام دقیق نیست ، بلکه تعیین پارامترهایی برای شرکت هدف بر اساس قیمت فعلی بازار شرکتهای قابل مقایسه است.
یک قیاس مشترک که برای توضیح مفهوم comps استفاده می شود ، نمونه ای از برآورد ارزش بازار منصفانه (FMV) یک خانه است. اگر در مورد ارزش تخمینی خانه های مجاور با استفاده از سایت هایی مانند Zillow تحقیق کرده اید ، اساساً یک تجزیه و تحلیل ساده COMPS را انجام داده اید.
با این حال ، فرایند و نوع ملاحظات در هنگام ارزش گذاری شرکت ها به طور قابل ملاحظه ای پیچیده تر می شوند.
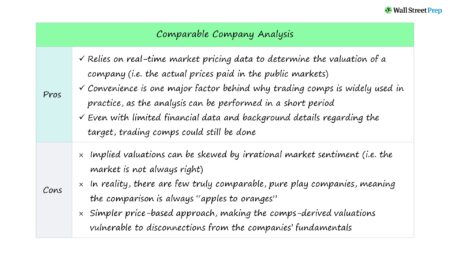
جوانب مثبت/منفی تجزیه و تحلیل شرکت قابل مقایسه ("comps")
مقدار نسبی در مقابل ارزش ذاتی
صحت تجزیه و تحلیل COMPS معاملاتی مشروط به انتخاب شرکت های قابل مقایسه است.
به عنوان یک قاعده کلی ، هرچه روند غربالگری برای شرکتهای قابل مقایسه دقیق تر باشد ، ارزش افزوده تجارت قابل اطمینان تر خواهد بود.
اگر شرکت های قابل مقایسه در بازارهای عمومی غایب باشند ، روند غربالگری برای جمع کردن یک گروه همسالان کمتر سخت تر می شود ، که به طور مستقیم باعث می شود که ارزیابی COMPS اعتبار را از دست بدهد.
اما در حالی که خروجی ارزش گذاری ضمنی از تجزیه و تحلیل Comps معاملاتی می تواند به عنوان یک ارزیابی واقعی تر از قیمت گذاری بازار (و مبتنی بر قیمت های واقعی در زمان واقعی باشد) تلقی شود ، اما COMP ها نسبت به نحوه اشتباه بازار آسیب پذیر هستند-و اغلب بازارآیا در واقع اوراق بهادار نادرست ، به ویژه برای کسانی که پیگیری های کمتری دارند و حجم معاملات کمتری دارند.
یک تصور غلط رایج این است که Comps به اندازه یک تحلیل جریان نقدی با تخفیف (DCF) به فرضیات زیادی احتیاج ندارد. در حقیقت ، همان فرضیات عملیاتی انجام می شود ، اما به جای اینکه فرضیات صریح انتخاب شده باشند ، به طور ضمنی ساخته می شوند.
فرض ذاتی تجزیه و تحلیل شرکت قابل مقایسه این است که بازار از سرمایه گذاران منطقی تشکیل شده است. اما قطع مواد بین قیمت گذاری اوراق بهادار و اصول شرکت هنوز هم می تواند رخ دهد ، که باعث افزایش اهمیت عدم تکیه بر یک روش ارزیابی واحد می شود.
با توجه به این اشکالات ، از شرکتهای تجاری باید در رابطه با سایر روشهای ارزیابی مانند DCF استفاده شود - برخلاف اینکه یک روش مستقل (یعنی "بررسی عقل").
روند انتخاب گروه همسالان را نشان می دهد
مجموعه شرکت هایی که برای مقایسه با یکدیگر انتخاب شده اند ، "گروه همسالان" نامیده می شوند.
برای به حداکثر رساندن صحت ارزیابی COMPS معاملاتی ، گروه همسالان باید از شرکت هایی تشکیل شود که صفات مختلفی را با شرکت هدف در رابطه با ویژگی های تجاری ، مالی (یعنی درایورهای جریان نقدی) و خطرات به اشتراک می گذارند.
معیارهای انتخاب گروه همسالان
- ویژگی های تجاری - به عنوان مثالترکیب محصول/خدمات ، نوع مشتری
- مالی - به عنوان مثالرشد درآمد ، عملیاتی و حاشیه EBITDA
- خطرات - به عنوان مثالتغییر در چشم انداز نظارتی ، پیشانی های صنعت ، چشم انداز رقابتی
تحت یک سناریوی ایده آل ، یک شرکت هدف لیستی از رقبای نزدیک را دارد که می تواند به عنوان نقطه شروع برای تنظیم گروه همسالان باشد.
به عنوان مثال ، اگر ما در حال تهیه شرکت های قابل مقایسه برای مایکروسافت (NASDAQ: MSFT) هستیم ، گروه همسالان باید از شرکت های نرم افزاری سازمانی با ارائه محصولات در دامنه های نسبتاً مجاور تشکیل شود:

مایکروسافت "Comps Quick" (منبع: IQ سرمایه)
انتخاب شرکت های قابل مقایسه ای که از نظر عملیاتی یکسان هستند باید هدف اصلی باشند و در آنجا بیشتر وقت شما هنگام ایجاد یک گروه همسالان صرف می شود.
با این حال ، شرکت های قابل مقایسه "بازی خالص" (دقیق) وجود ندارند ، بنابراین مهم است که واقع بینانه بمانیم و در هنگام غربالگری و انتخاب همسالان ، سطح خاصی از انعطاف پذیری داشته باشند ، به خصوص اگر شرکت هدف در یک منطقه طاقچه فعالیت کند.
معاملات چند برابر ارزش گذاری
ارزش شرکت و ارزش عدالت و همچنین معیارهای عملیاتی مانند EBITDA را نمی توان در فرم های ارزش مطلق آنها مقایسه کرد. اما پس از استاندارد سازی با چند برابر ارزیابی ، مقایسه ها در بین شرکت ها با اندازه های مختلف و از جمله تفاوت های دیگر قابل دوام است.
بازگشت به تصویر CAPIQ ما ، پس از ستون "نام شرکت" ، دو ستون بعدی عبارتند از:
چهار ستون در سمت راست هر یک با یک ارزیابی متفاوت متفاوت هستند:
نقش چند برابر ارزیابی
یک ارزیابی چندگانه شامل اندازه گیری مقدار در شماره (به عنوان مثال مقدار شرکت ، ارزش سهام) است ، در حالی که مخرج باید یک معیار عملیاتی باشد (به عنوان مثال EBITDA ، EBIT).
یک قانون مهم این است که گروه سرمایه گذار نماینده - به عبارت دیگر ، ارائه دهنده سرمایه (های) - باید هم در شماره و هم مخرج مطابقت داشته باشد. در غیر این صورت ، چند برابر به دلیل عدم تطابق در بازنمایی قابل استفاده نیست.
به عنوان مثال ، ارزش شرکت نشان دهنده تمام ارائه دهندگان سرمایه (به عنوان مثال حقوق صاحبان سهام ، بدهی) در حالی است که ارزش سهام فقط به سهامداران مشترک مربوط می شود.
در حالی که نسبت P/E به طور گسترده ای در بین سرمایه گذاران خرده فروشی شناخته شده و مورد استفاده قرار می گیرد و در آکادمی نیز آموزش داده می شود ، متداول ترین تکثیر در صنعت مبتنی بر ارزش شرکت است ، زیرا این چند برابر مستقل از ساختار سرمایه است و بر روی عملیات اصلی تمرکز می کند. از شرکت.
نمای کلی تجزیه و تحلیل شرکت قابل مقایسه (گام به گام)
- مرحله 1.compile Group Peer → اولین مرحله انتخاب گروه همسالان است که از شرکتهای قابل مقایسه با معامله عمومی تشکیل می شود که در حالت ایده آل رقبا هدف هستند یا در یک صنعت مشابه فعالیت می کنند.
- مرحله 2. تحقیقات صنعت → مرحله بعدی جمع آوری اطلاعات قابل اجرا از منابع در دسترس عمومی مربوط به شرکت هدف خاص ، و همچنین صنعت و روند بازار در حال انجام برای درک عوامل مؤثر در نحوه ارزش گذاری شرکت ها در یک صنعت خاص است.
- مرحله 3. داده های مالی ورودی → پس از ایجاد درک صنعت ، مرحله بعدی جمع آوری داده های مالی هر شرکت قابل مقایسه است ، و اطمینان حاصل می کند که "تنظیم" (تنظیم) مالی برای موارد غیر قابل تکرار ، تفاوت های حسابداریاختلافات اهرم و هرگونه چرخه یا فصلی. اگر اوضاع لازم باشد ، ممکن است برای استاندارد سازی تاریخ ها (یعنی تبدیل تاریخ های مختلف سال مالی به یک بازه زمانی مشترک) ، نیاز به تقویم مالی هر شرکت نیز داشته باشید.
- مرحله 4. محاسبه چند گروه همسالان → با ورودی مالی ، چند برابر ارزیابی را می توان در برگه خروجی در برابر یکدیگر محاسبه و مقایسه کرد. به عنوان یک کنوانسیون عمومی ، چند برابر به طور معمول در دوازده ماه گذشته (LTM) و دوازده ماه بعدی (NTM) نمایش داده می شود ، با حداقل ، صدک 25 ، متوسط ، میانگین ، صدک 75 و حداکثر هر متریک نیز محاسبه می شودو خلاصه
- مرحله 5. در مرحله آخر ، چندین مورد را برای هدف → اعمال کنید ، میانه یا میانگین چندگانه به متریک مربوطه هدف اعمال می شود تا مقدار مشتق شده Comps از هدف را بدست آورد. مهم است که از رانندگان اساسی که بر ارزیابی تأثیر می گذارند غافل نشوید - در غیر این صورت ، دفاع از دلیل این امر دشوار خواهد بود که چرا باید یک هدف در انتهای پایین (یا بالاتر) از محدوده ارزش داشته باشد.
تنظیم موارد غیر تکراری
یک اشتباه مکرر ، غفلت از مرحله تنظیم مالی گروه همسالان است که اغلب از آن به عنوان "شستشوی" مالی یاد می شود.
تا حدی ، مالی همه شرکت ها تحت تأثیر درآمد یا هزینه های غیر مکرر قرار می گیرد (یعنی هزینه های ادغام یک بار برای یک خرید جدید و هزینه های تعمیر به دلیل طوفان اخیر).
از آنجا که هدف ما مقایسه عملکردهای اصلی هر شرکت در گروه همسالان است ، منطقی است که اثرات این موارد یک بار خط را که قرار نیست به آینده ادامه یابد حذف کنیم.
تجزیه و تحلیل شرکت قابل مقایسه - الگوی اکسل
اکنون به یک تمرین مدل سازی حرکت خواهیم کرد که می توانید با پر کردن فرم زیر به آن دسترسی پیدا کنید.
تجزیه و تحلیل شرکت قابل مقایسه چند برابر
فرایند "گسترش comps" می تواند بسیار وقت گیر باشد ، با بیشتر وقت و تلاش صرف شده برای تحقیق در مورد شرکت هدف ، تدوین شرکت های قابل مقایسه مناسب و توسعه درک بخش.
در مقایسه ، ساختن مدل ارزیابی Comps تجارت بسیار ساده است. برای تمرین مدل سازی ما ، ما مکانیک ارزش گذاری یک شرکت را با استفاده از تجزیه و تحلیل Comps معاملاتی می گذرانیم ، که باید ساده باشد زیرا ارزیابی و فرضیات عملیاتی قبلاً ارائه شده است (یعنی شماره های کدگذاری شده سخت آبی).
در سناریوی مصور ما ، ما با فرضیات مالی زیر پنج شرکت مختلف کار خواهیم کرد.

از آنجا که به ما اقدامات ارزیابی و معیارهای مالی در کنار هم داده شده است ، محاسبه چند برابر LTM باید ساده باشد.
روند محاسبه هر ارزیابی چندگانه تکرار می شود ، که در آن اندازه گیری ارزیابی توسط معیار عملیاتی مربوطه هر شرکت تقسیم می شود.
به عنوان مثال ، در مورد محاسبه TEV/EBITDA شرکت A ، ما 1. 4 میلیارد دلار TEV را با 200 میلیون دلار در EBITDA تقسیم می کنیم تا 7. 0x دریافت کنیم.
فرمول های اکسل برای موارد خلاصه
- حداقل: "= دقیقه (دامنه چند برابر)"
- صدک 25: "= کوارتیل (دامنه چند برابر ، 1)"
- میانه: "= میانه (دامنه چند برابر)"
- میانگین: "= میانگین (دامنه چند برابر)"
- صدک 75: "= کوارتیل (دامنه چند برابر ، 3)"
- حداکثر: "= حداکثر (دامنه چند برابر)"
موضوع این که شرکت هدف را از گروه همسالان درج یا حذف کند ، موضوع مکرر بحث است. از یک دیدگاه ، گنجاندن هدف به عنوان بخشی از گروه همسالان ، چند برابر را به سمت ارزیابی فعلی هدف می اندازد.
با این حال ، با توجه به هدف بخشی از گروه همسالان است ، محرومیت آن از ارزیابی "مبتنی بر بازار" با این تصور که بازار به طور متوسط "درست" است مغایرت دارد. البته ، اگر یک هدف یک شرکت خصوصی باشد ، پس از آن (و در واقع نمی تواند) در محاسبه گنجانده شود.
تجزیه و تحلیل شرکت قابل مقایسه ارزش ارزش گذاری
در قسمت بعدی آموزش ما ، ما با استفاده از میانه و میانگین چند برابر از گروه همسالان شرکتهای قابل مقایسه با معیارهای هدف ، به ارزیابی هدف می رسیم.
پس از محاسبه تمام چند برابر ارزیابی مناسب ، می توان از میانگین یا میانگین چندگانه برای شرکت هدف استفاده کرد تا یک ارزیابی ضمنی دریافت کند.
میانه در مقابل میانگین چند
با توجه به این سؤال که آیا باید از میانگین یا میانگین استفاده شود ، میانه ها اعوجاج ناشی از Outliers را حذف می کنند ، که با تعداد شرکت های قابل مقایسه در کنار هم افزایش می یابد.
در مقابل ، میانگین می تواند گزینه ای ارجح باشد که گروه همسالان فقط از چند شرکت قابل مقایسه تشکیل شود (یعنی.<5) with no clear outliers.
در ادامه مثال TEV/EBITDA ، اگر Median Tev/EBITDA Median 6. 0x را به EBITDA هدف ما 140 میلیون دلار اعمال کنیم ، TEV ضمنی به 833 میلیون دلار می رسد.
اگر چند مورد مناسب را برای استفاده در تجزیه و تحلیل شرکت قابل مقایسه خود تعیین کنیم ، TEV/EBITDA Multial است ، ارزیابی ضمنی شرکت هدف به ترتیب 833 میلیون دلار یا 819 میلیون دلار بر اساس میانگین گروه همسالان و میانگین است.

آموزش Comps Trading (بانکدار سرمایه گذاری سابق JP Morgan)
برای کسانی که با تماشای یادگیری ترجیح می دهند ، فیلم زیر یک آموزش ارزیابی گام به گام در مورد نحوه انجام تجزیه و تحلیل Comps معاملاتی توسط بن (RARELIQUID) ، یک تحلیلگر سابق بانکداری سرمایه گذاری در JP Morgan است.
مدل Comps Trading که ما در اینجا ساخته ایم با یک بن ساخته شده متفاوت است ، اما مفاهیم اصلی ارزیابی نسبی هنوز یکسان هستند.
سلب مسئولیت سریع ، وال استریت دبستان حامی افتخار ویدیوی آموزش Comps Trading Rareliquid است.
بنابراین اگر علاقه مند به خرید هر یک از پیشنهادات دوره ما - در عین حال از کانال YouTube RareLiquid - هستید - برای دریافت 20 ٪ تخفیف ، کد "RARELIQUID" را وارد کنید.
هر آنچه برای تسلط بر الگوی مالی نیاز دارید
ثبت نام در بسته حق بیمه: یادگیری مدل سازی صورتهای مالی ، DCF ، M& A ، LBO و Comps. همان برنامه آموزشی که در بانکهای سرمایه گذاری برتر استفاده می شود.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
