- تشخیص الگوی 101: نحوه پیکربندی الگوریتم AI خود با قوانین ، وقایع و شرایط منظم
- کامپوزیت چیست؟
- آیا چیزی مانند "قیمت مناسب" برای محصولات شما وجود دارد؟
- ارزیابی های تجاری با استفاده از نسبت قیمت/درآمد (P/E)
- شرکت های بزرگی که پرداخت های رمزنگاری را می پذیرند
- عملکرد از دست دادن آنتروپی متقابل
- راهنمای معدن تن
- تأثیرگذارترین سرمایه گذاری
- Changelly Review 2023
- بازار سهام امروز: سهام نزدیک به آوریل در سالها با یک اسلاید دیگر

آخرین مطالب
امکانات وب


تنظیماتآنها نان و کره هر تحلیلگر فنی هستند. و آنها واقعاً در هزاران طعم قرار می گیرند ، حتی اگر فقط چند نوع از آنها وجود داشته باشد. در این مقاله می خواهیم چراغی را در مورد چگونگی شکست ، یک نوع تنظیمات ، حداقل به یک روش با موفقیت انجام دهیم.
وقتی تجارت می کنیم ، سود را تعقیب می کنیم. سود همیشه از تفاوت قیمت بین لحظه خرید و لحظه ای که می فروشیم ناشی می شود ، هرچند که لزوماً در آن ترتیب نیست. به این ترتیب ، فقط قیمت می پردازد. و این قیمتی است که باید وقتی تجارت می کنیم ، از همه نزدیک تماشا کنیم. بسته به استراتژی انتخابی ما ، ما سعی می کنیم Bottoms را بخریم ، تاپ ها را بفروشیم ، ضعف بخریم ، قدرت بفروشیم ، در حرکات پیشخوان یا بر روی شکستن قرار بگیریم. و این شکستگی هایی است که ما در این مقاله می خواهیم اداره کنیم.
استراتژی های برک آوت
فرض اساسی در مورد Breakouts Trading ، این است که از لحظه شروع کار ، "لحظه" بودن کلمه کلیدی را در اینجا سوار کنید. این نوع معاملات همچنین به عنوان "تجارت حرکت" یاد می شود ، اساساً با فرض اینکه حرکت خود را به عنوان خرید و فروش خرید و فروش در فروشندگان بیشتر تغذیه می کند.
جدا از این واقعیت که این یک ایده صوتی منطقی است که با توجه به ابزارهای نظارتی که امروز در اختیار ما داریم و این واقعیت که رفتار انسان تغییر نمی کند ، توجه به ابزارهای فراوانی را به خود جلب می کند. این ایده همچنین به دلیل تئوری گسترش ویروسی/نمایی ایده ها قابل قبول است. نه تنها معاملات تجاری مبتنی بر منطق ساده ، بلکه شواهد تجربی قوی برای آن وجود دارد. شواهدی مبنی بر اینکه هر دو از طرف داده های بازار تاریخی و همچنین دانشمندان دارایی رفتاری چشمه می گیرند.
برای شروع ، برخی از مطالعات وجود دارد که عملکرد سریال های مالی را با عملکرد قبلی این سریال مرتبط می کند و به ایده حرکت که در بازارهای مالی موجود است ، شایستگی می دهد. در واقع ، این ممکن است تا حدودی معادل اول قانون حرکت نیوتن باشد و اینرسی را تمایل به چیزی در حالت استراحت/حرکت برای ماندن در استراحت/حرکت بنامد تا اینکه برخی از نیروی خارجی شروع به تغییر وضعیت حرکت خود کنند. نیروها در اینجا عمدتاً پول هستند و افرادی که آن را سرمایه گذاری می کنند یا از آن خارج می شوند. همه این مطالعات اساساً بیان می کنند که چیزی که عملکرد خوبی دارد/بد است ، مدتی است که کارهای بیشتری را انجام می دهد. به نظر می رسد که بیشتر بین مدت یک روند و احتمال ادامه آن ارتباط روشنی وجود دارد. اشتباه نکنید ، اینطور نیست که روندها در برخی از وضعیت "موبایل دائمی" به دست می آیند. اما مطالعات نشان می دهد که بهترین دارایی های عملکردی برای 3 هفته گذشته احتمال بیشتری را نیز در اختیار دارد که آنهایی هستند که می خواهند برای سه هفته آینده در صدر جدول عملکرد قرار بگیرند. اما به نظر می رسد که به مدت 6 هفته ، 3 ماه و تعداد زیادی از بازه های دیگر نیز برگزار می شود.
اما همچنین برخی از شواهد وجود دارد که نوسانات و به ویژه فقدان آن را با شکستگی همراه می کند. استعاره ای که دوست دارم در اینجا از آن استفاده کنم ، یک سونامی است. درست قبل از اینکه یک سونامی به ساحل برخورد کند ، به نظر می رسد اقیانوس عقب نشینی می کند. ترجمه به نوسانات این بدان معنی است که پس از کوچک شدن نوسانات ، احتمال بیشتری وجود دارد که شروع به چرخش نمودارها کند. نوسانات طولانی تر (بسیار) کم است ، وحشی تر و طولانی تر ممکن است شکستن پس از آن باشد. با این حال ، به نظر نمی رسد که این امر به گونه دیگر صادق باشد. لزوماً باید قبل از انقباض نوسانات مقدم باشد.
یک نمونه از چنین تحقیقاتی که توسط Coors Research انجام شده است ، محاسبه کرد که 74. 5 ٪ از سهام با نوسانات متوسط 100 روزه کمتر از 20 ٪ از قیمت سهام ، طی 252 روز آینده افزایش یافت. البته این تنها یکی از نمونه های تحقیقاتی بسیاری است که می توانیم در اینجا ارائه دهیم.
وقتی به این موضوع فکر می کنید ، کاهش نوسانات به وضوح به نوعی با برخی از حالت های "استراحت" مرتبط است. همچنین برای کاهش نوسانات با حجم کمتری غیر معمول نیست ، اگرچه باید رابطه بین حجم و قیمت ها را در نظر داشته باشید. قیمت پایین به این معنی است که افرادی که همان مقدار پول را خرج می کنند ، برای برآورده کردن تقاضای خود به حجم بیشتری نیاز دارند. بنابراین یک سهام 10 دلار می رود ، اما از 80 دلار به دست می آید ، ممکن است به راحتی در هنگام قرار گرفتن بدون نشان دادن حجم پایین (و احتمالاً حتی بالاتر) از نوسانات کم برخوردار باشد. غالباً نوسانات کم در نهایت با نقدینگی کم همزمان می شود ، که ممکن است باعث معکوس روند تیز شود ، هنگامی که معامله گران از یک طرف شروع به تمبر می کنند.
هیچ چیز کامل نیست
بنابراین شکستن برای بسیاری از معامله گران بسیار محبوب است. در واقع به راحتی می توان دید که استراتژی های برک آوت با استراتژی های زیر روند پیروی می کنند. از این گذشته ، اگر کسی بخواهد یک روند را بدست آورد ، باید سرانجام یک شکست را بدست آورد. به معنای این نیست که استراتژی های برک آوت باید به معنای روند زیر در یک بازه زمانی طولانی تر باشد. اما هر نوع روند زیر حاکی از نوعی استراتژی ورود برک آوت است.
شکستگی ها ، چقدر صدا ممکن است از نظر مفهومی به نظر برسد ، برای غلبه بر مضرات آنها ، به معده قوی یا حداقل یک پایداری ذهنی نیاز دارد. استراتژی های برک آوت به دلیل قابلیت اطمینان کم آنها شناخته شده است ، که ناشی از تعداد زیادی از مثبت های کاذب است ، که به راحتی به عنوان شکست های کاذب مورد توجه قرار می گیرد. توسط برخی از بازرگانان و نویسندگان این امر نیز منجر به غلبه بر آن شناخته می شود. با این وجود تفاوت بین سبقت گرفتن و چسباندن فقط یک بغل در آب در هر شکستگی وجود دارد. در هر صورت ، این امر منجر به ضررهای بسیار ناچیز می شود ، که فقط باید به عنوان سمت هزینه روند زیر استراتژی ها تلقی شوند. به محض اینکه شخصی او را در یک روند پیدا کرد ، هرمینگ از بقیه مراقبت خواهد کرد. با این وجود می توان بدون کاهش بیشتر قابلیت اطمینان ، به سیگنال های Breakouts کمتر رفت و هزینه کلی شکستگی های کاذب را کاهش داد. من نمونه ای از روند زیر را با راه اندازی برکتی خود در شماره قبلی (دسامبر) این مجله بحث کردم.
در اینجا من می خواهم به یک استراتژی برک آوت بدون توجه به هر روند نهایی که ممکن است دنبال شود یا چگونه می توان آن را پس از آن اداره کرد ، تمرکز کنم. یک مجموعه برک آوت که منجر به سیگنال های کمتری می شود ، برای معامله گران مایل به تماشای تمایل مشترک ما به سبقت گرفتن. معامله گران با تعقیب توهم کنترل ، نمودارها را بزرگنمایی کرده و بازه های زمانی خود را کوتاه کرده و عرضه تقاضا را برای نقل قول ها و اخبار در زمان واقعی ایجاد کرده اند. این بازی برک آوت در اکثر بازه های زمانی قابل استفاده است. اما به یاد داشته باشید که تقریباً دنیای جدیدی در آنجا وجود دارد که تاجران که از آنها بزرگنمایی می کنند.
انقباض و گسترش دامنه
برای مقابله با تفسیرهای ذهنی ، باید به جای الگوهای نمودار ، به شاخص های فنی نگاه کنید. یک روش بسیار محبوب برای تشخیص نوسانات کاهش ، مفهوم دوره های داخلی است. دوره داخلی جایی است که در آن بالا و پایین در دوره (یکی از) دوره های قبلی و پایین قرار گرفته است. اگر با این حال فعالیت دوره بعدی (بیایید آن را دوره 3 بنامیم) در افراط و تفریط دوره اول باشد ، ما آن را یک دوره داخلی به دوره 1 می نامیم ، بدون آنکه مجبور باشد یک دوره داخلی تا دوره 2 باشد. در حالی که گرایش می یابد ، با کاهش نوسانات خوب مقابله کنید. در نتیجه آنها می توانند در تشخیص شیوع پایه مفید باشند اما آنها تمایل دارند که ما را در هنگام سرماخوردگی در حال ایستادن در سرما بگذارند.
کار زیادی در این نوع الگوهای توسط آلن فارلی ، توبی کرابل و Clive M. Corcoran انجام شد و در نتیجه آنچه به نام سیگنال NR7 نامیده می شود. الگویی از خرچنگ اقتباس شده توسط فارلی که آن را با یک چشمه سیم پیچ مقایسه کرد. به گفته این نویسندگان ، دوره های داخلی یکی از مطمئن ترین الگوهای پیش بینی کننده در بازار است. وضعیت قبلی از الگوهای محدوده باریک یا محدوده داخل ، بنابراین نتیجه می گیرند ، پیشروهای روند وارونگی یا شکستگی هستند.
NR7 مخفف محدوده باریک 7 است ، که نشان می دهد هر دوره هفتم دارای باریک ترین محدوده هفت دوره گذشته است. در نمودار شکل 1 می توانید دو سیگنال NR7 را که قبل از یک روند وارونه است ، مشاهده کنید. اگر یک سیگنال NR7 بلافاصله دنبال دیگری شود ، این زنگ بلندتر به عنوان شانس برای یک رویداد فوری برک آوت افزایش می یابد. سیگنال NR7 دوم از NR7-2 است. همان "کوچکترین در 7 دوره گذشته" با نگاه به ATR می تواند با نوسانات انجام شود. به این ترتیب یک NATR7 تنظیم می شود که کمترین مقدار ATR در هفت دوره گذشته ثبت شود. اولین سیگنال NR7 در شکل 1 نیز یک سیگنال NATR7 است. اگر با سیگنال های NRX آشنا نیستید ، حتماً باید به آنها نگاه کنید ، حتی از این مقاله جدا شده است.
برای بازی در این تنظیمات ، می توان دو سفارش براکت را قرار داد (به این معنی که پر کردن یکی به طور خودکار دیگری را لغو می کند). این امر حاکی از آن است که ، در هر یک از سیگنال های فوق ، قرار دادن یک سفارش کوتاه مدت مشروط درست زیر کمترین دوره آخر (با تعریف باریکترین محدوده یکی از هفت مورد آخر) قرار می گیرد ، در حالی که در همان زمان ، یک سفارش طولانی مدت مربوطه را قرار می دهددرست بالاتر از اوج دوره آخر. ابتدا که پر می شود باید جهت روند بعدی را نشان دهد. دیگری را می توان به صورت خودکار لغو کرد یا به عنوان یک توقف در موقعیت آغاز شده عمل کرد.
فنی
اگرچه به نظر می رسد خانواده سیگنال های NR7 به خودی خود کار خوبی انجام می دهند ، اما وقتی نوسانات در مقیاس بزرگتر نیز کاهش می یابد ، حتی بهتر کار می کنند. برای نظارت بر این ، ما از دو اقدام نوسانات استفاده می کنیم. ابتدا گروههای معروف بولینجر را داریم که اساساً از 20 دوره گذشته در هر دو طرف متوسط در مدت مشابه دو انحراف استاندارد از قیمت ها را می گیرند. لطفاً توجه داشته باشید که ما با بولینگر در استفاده از آمار توزیع عادی در مورد داده هایی که به طور معمول توزیع نمی شوند (بلکه Taleb توزیع می شود) مخالفیم. با این وجود ، آنها در نشان دادن انقباض دامنه کار بسیار خوبی انجام می دهند. و این همان چیزی است که ما از آنها برای اینجا استفاده می کنیم. به عنوان ماده دوم ما ، کانال های Keltner را می گیریم که سعی می کنند همین کار را انجام دهند اما با تعدادی از ATR (ما فاکتور 2 را می گیریم ، اما به نظر می رسد 1. 5 این کار را نیز انجام می دهد) از میانگین حرکت نمایی در طی 20 دوره خارج می شود.
اکنون ، گروههای بولینگر از نزدیک تر از کانال های کلتنر از فشرده سازی و گسترش قیمت پیروی می کنند. این امر عمدتاً به این دلیل است که گروههای بولینگر پراکندگی قیمت را اندازه گیری می کنند در حالی که کانال های کلتنر بر اساس دامنه هستند. به عبارت دیگر ، ATR ممکن است پایین بیاید در حالی که گروههای بولینگر در حال گسترش هستند زیرا تمام دوره های باریک تر هنوز روند خوبی را در پیش می گیرند. بنابراین ما می خواهیم هر دو عدم تحرک و همچنین کوچک شدن نوسانات را در این مجموعه بگنجانیم. هر زمان که گروههای بولینگر بین کانال های Keltner از هر دو طرف قرار بگیرند ، این تنظیم مسلح می شود. نمونه ای از این موارد را می توان در شکل 2 مشاهده کرد ، که نمودار ماهانه چند ساله شرکت Lear (LEN) را نشان می دهد. به این واقعیت توجه کنید که یک روز قبل از اینکه تنظیمات مسلح شود ، یک NR7 اتفاق افتاد (با استفاده از مستطیل های سیاه پوشیده شده). در این نمایشنامه ، سهام را به سمت پایین با یک توقف ورودی (خرید) دنبال کردیم ، همچنین در نمودار با یک خط سیاه پله سیاه نشان داده شده است. با این حال ، کل روند تقریباً 5 ماه طول کشید. اما این صید ارزش انتظار را داشت ، و ما را در یک روند یک ساله با قیمت بسیار خوبی بدست آورد ، و تقریباً ارزش سهام ما را سه برابر کرد. ما نمی توانیم این واقعیت را به اندازه کافی تأکید کنیم که ، حتی اگر بزرگنمایی شما برای تنظیم دقیق خروج از یک موقعیت ، بسیار مفید است که در وهله اول توجه داشته باشید که در وهله اول برای باز کردن موقعیت استفاده کنید. یا اگر از فریم های زمانی پایین تر خارج می شوید ، که کاملاً مناسب است تا سود بیشتری را حفظ کنید ، همیشه به بازه زمانی برگردید که تصمیم به ورود به آن گرفتید و شروع به کار در آن می کنید. معامله گران اغلب پس از بیرون راندن سهام را تغییر می دهند. اگر تازه از سهام خارج شده اید که برای شما خوب بوده است ، این کار را نکنید. این بدان معنا نیست که شما باید وقتی متوقف شوید ، باید به درستی وارد شوید. فقط برای ورود جدید ممکن است سهام را شروع کنید (شاید حتی با توقف ورود به سیستم).
سهام داستان
سرانجام ، آخرین کلمه در مورد چگونگی پخش این نوع تنظیمات گسترده است. یکی از زمینه هایی که این مجموعه می تواند کاملاً مفید باشد ، در حالی که سهام داستان را بازی می کند (یا سهام موشک همانطور که شاگردان اویل تمایل به تماس با آنها دارند). اینها سهام هستند که هیچ بنیادی ندارند. فقط یک داستان خوب وجود دارد ، وعده ای برای بزرگ کردن آن و دسته ای از IFS و WHENS.
یک نمونه بسیار خوب Hemisperx Biopharma (HEB) است ، سهام من که قبلاً سالها با موفقیت بازی کردم ، البته با فواصل زیاد عدم فعالیت در بین. سهام مانند این می تواند برای ماه ها یا حتی سالها متوالی خواب زمستانی باشد. اما هنگامی که آنها بیدار شوند ، می توانند بسیار انفجاری شوند. در شکل 3 ، این سهام پنج سیگنال NR7 را نشان می دهد در حالی که گروههای بولینجر بین کانال های Keltner آن سقوط کرده اند. هر بار که یک پرش خوب را تضمین می کنید و در نهایت با تقریباً سه برابر بعد از آخرین سیگنال ، از بالای صفحه می شوید. من مطالعه بیشتری را در مورد این نوع سهام به معامله گر مایل به دست خواهم داد ، اما می خواهم به جلو هشدار دهم تا توقف های تنگ را انجام دهم و خیلی سریع از آنجا خارج شوم که یک روند بالاخره متوقف شود.
یکی از آخرین نشانه های اضافی نمایشنامه های احتمال بسیار بالا ، زمانی است که آنها با هشدار سنبله حجم همراه هستند. درست قبل از جمع شدن نوسانات ، یک حجم بزرگ غیر قابل توضیح در یک روز یا چند روز پراکنده وجود دارد. به نظر می رسد هیچ خبری به نظر نمی رسد یا در انتظار است و به نظر نمی رسد که قیمت مطابق با حجم زیاد حرکت کند (ما 10 تا 15 برابر حجم متوسط در اینجا صحبت می کنیم). این اغلب نشانه ای از خودی ها است که چیزی را پیش بینی می کنند که هنوز برای عموم مردم شناخته نشده است. برای مثال خوب از عدم تعادل نوسانات (و نقدینگی) که می تواند ایجاد کند ، چشم خود را به نمودار در شکل 4 جشن بگیرید. با استفاده از این نوع سهام ، کاهش نوسانات تقریباً همیشه به معنای کاهش نقدینگی است ، این سوختی است که ما برای یک شکست نوسانات می خواهیم. بنابراین بهتر است به دنبال آن NR7 باشید و آن دسته از گروههای Bollinger و کانال های Keltner را تماشا کنید. موفق باشید!
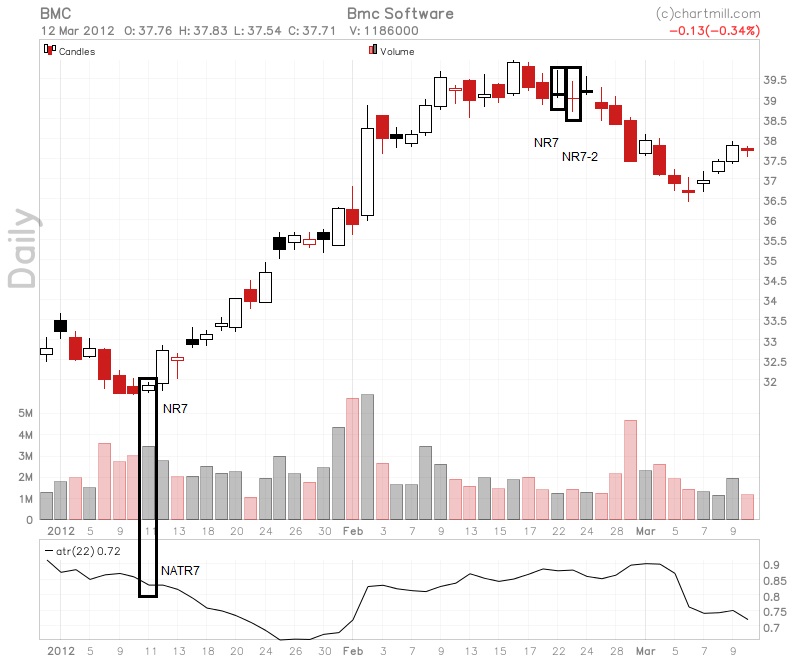
[هدر] سیگنال های NR7 و پسر عموهایشان
[عنوان] شکل 1: در این نمودار می توانیم یک روند معکوس را که توسط یک سیگنال NR7 آغاز شده است ، مشاهده کنیم که اتفاق می افتد با یک سیگنال NATR7 همزمان می شود و وزن بیشتری را به هر دوی آنها می بخشد. در پایان روند بعد ، ما یک سیگنال NR7-2 بلافاصله پس از سیگنال NR7 دیگر داریم. این ، دوباره ، اهمیت بیشتری را برای هر دو سیگنال به وجود می آورد.
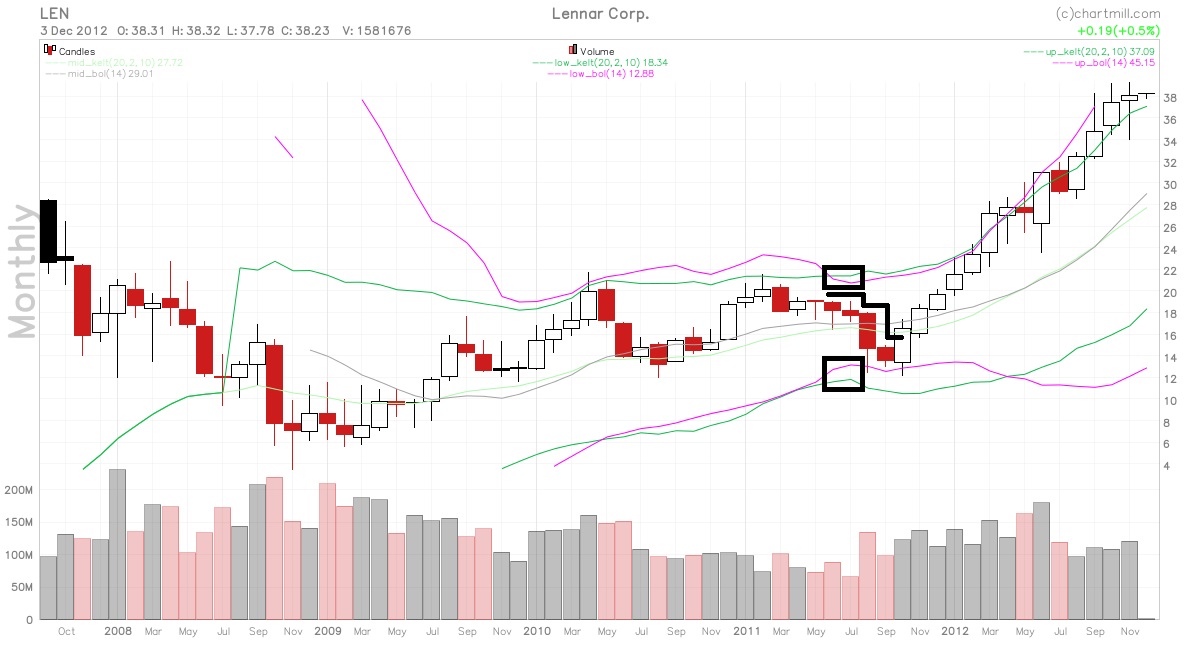
[هدر] استراتژی برک آوت در یک بازه زمانی بسیار بزرگ
[عنوان] شکل 2: هنگامی که باند بولینگر بین کانال های Keltner جمع می شود ، تنظیم مسلح می شود. در این نمودار ، استراتژی پس از سهام با توقف خرید در بالای شمع ماهانه نیاز دارد ، اگرچه می توان سعی داشت در یک بازه زمانی پایین تر وارد شود. توجه داشته باشید که تقریباً 5 ماه بین سیگنال و ورود واقعی در اینجا گذشت.
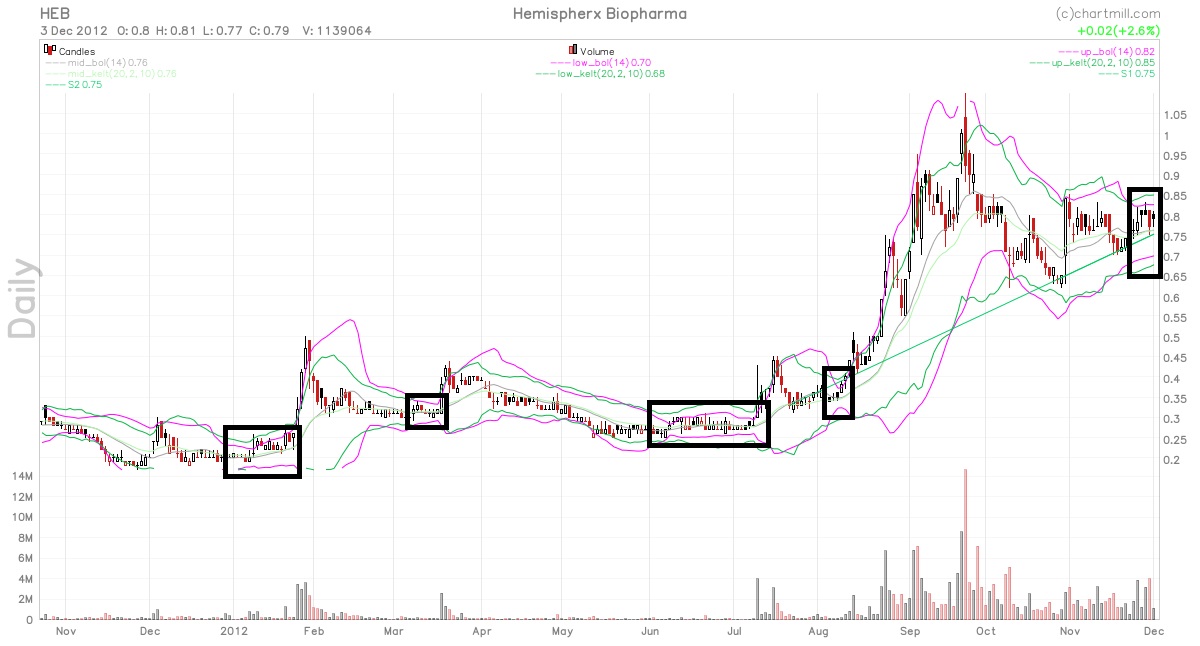
[هدر] استراتژی برک آوت در یک بازه زمانی کوچکتر
[عنوان] شکل 3: در این نمودار روزانه استراتژی برک آوت پنج بار مسلح شد. اگرچه دوره های طولانی تر از انقباض نوسانات روند ماندگار طولانی تری به وجود می آورد ، اما انقباضات کوتاه به وضوح می تواند با انفجارهای نوسانات بسیار سنگین دنبال شود.
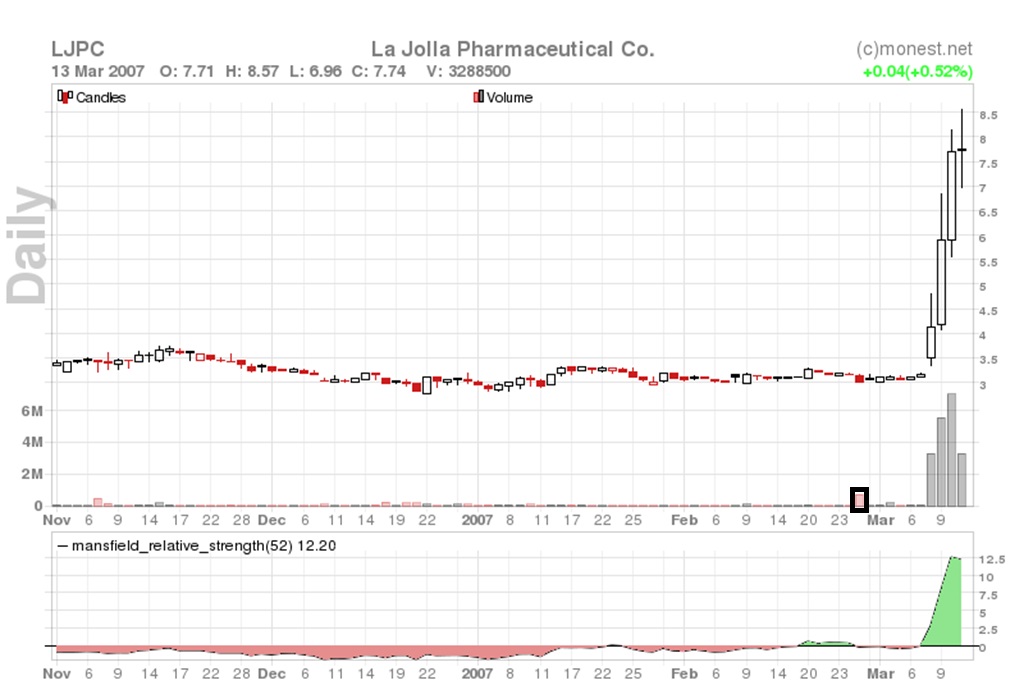
[هدر] هشدار سنبله حجم
[زیرنویس] شکل 4: این نمودار از یک داستان داستان طولانی مدت یک هشدار سنبله حجم را نشان می دهد. در حالی که حجم آن روز تقریباً 17 برابر حجم 100 روزه بود ، هیچ حرکتی قابل ذکر از قیمت وجود نداشت و هیچ خبری یا در انتظار آن نبود. در همین حال ، نوسانات به سطح خط مسطح کاهش یافته بود.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
