- تشخیص الگوی 101: نحوه پیکربندی الگوریتم AI خود با قوانین ، وقایع و شرایط منظم
- کامپوزیت چیست؟
- آیا چیزی مانند "قیمت مناسب" برای محصولات شما وجود دارد؟
- ارزیابی های تجاری با استفاده از نسبت قیمت/درآمد (P/E)
- شرکت های بزرگی که پرداخت های رمزنگاری را می پذیرند
- عملکرد از دست دادن آنتروپی متقابل
- راهنمای معدن تن
- تأثیرگذارترین سرمایه گذاری
- Changelly Review 2023
- بازار سهام امروز: سهام نزدیک به آوریل در سالها با یک اسلاید دیگر

آخرین مطالب
امکانات وب


نسبت های اهرمی، نسبت های مالی هستند که سطح بدهی متحمل شده توسط یک واحد تجاری را نسبت به سایر مدیران حسابداری در ترازنامه آن مشخص می کنند.
به عنوان مثال، نسبت بدهی به حقوق صاحبان سهام یک نسبت اهرمی است که کل بدهی یک کسب و کار را در رابطه با حقوق صاحبان سهام آن نشان می دهد.
در حالی که آنها در ابتدا برای ارزیابی شرکت ها در بازار سهام طراحی شده بودند، نسبت های اهرمی پس از بحران مالی 2008 به ابزار مهمی برای جلوگیری از نکول یا ورشکستگی موسسات مالی مهم تبدیل شدند.
نسبت های اهرمی متفاوت از نسبت های نقدینگی هستند که عمدتاً برای اندازه گیری مقدار نقدینگی در دسترس یک شرکت برای تأمین مالی عملیات و تعهدات بدهی شان استفاده می شوند.
استفاده از نسبت های اهرمی در تحلیل
در درجه اول، نسبت های اهرمی برای دو منظور استفاده می شود:
- آنها نشانگر توانایی یک شرکت در انجام تعهدات بدهی کوتاه مدت و بلندمدت خود هستند.
معمولاً بدهی ها بد می شوند اما مزایای خود را دارند. به عنوان مثال، پرداخت بهره برای انواع خاصی از بدهی ها از مالیات کسر می شود و می تواند میزان کلی بدهی را که یک شرکت متحمل می شود کاهش دهد.
نسبت های اهرمی در سنگ تعیین نمی شود و می تواند بین صنایع و بخش ها متفاوت باشد.
در صنعتی با رقبای نسبتا کم و سود بالا، نسبت های اهرمی یا بار بدهی بالا برای شرکت های فعال در آن صنعت قابل قبول است.
اما همین تحلیل برای صنایعی که در آن رقبای زیادی وجود دارد و حاشیه سود ناچیز است صادق نیست.
یک شرکت کوچک یا متوسط که در چنین صنعتی فعالیت می کند ممکن است نتواند بدهی خود را بازپرداخت کند، حتی اگر سود ایجاد کند زیرا موفقیت آن به حجم تولید بستگی دارد.
به این ترتیب، هر تحلیلی با استفاده از نسبت های اهرمی باید ویژگی های یک صنعت و بازار را در نظر بگیرد.
اندازه گیری نسبت های اهرمی
به طور کلی، بدهی یک شرکت با پنج حساب اندازه گیری می شود: کل دارایی ها، کل حقوق صاحبان سهام، کل هزینه های عملیاتی و کل درآمد.
به این ترتیب، نسبت های اهرمی رایج با این پارامترها اندازه گیری می شوند.
پنج نسبت اهرمی که بیشترین استفاده را دارند عبارتند از:
- نسبت بدهی به دارایی ها، که توانایی یک شرکت در انجام تعهدات بدهی خود را با توجه به دارایی های مشهود و نامشهود اندازه گیری می کند و به عنوان کل بدهی / کل دارایی ها محاسبه می شود.
- نسبت بدهی به حقوق صاحبان سهام، که توانایی شرکت را در انجام تعهدات بدهی خود با توجه به حقوق صاحبان سهام اندازه گیری می کند، به عنوان کل بدهی/کل حقوق صاحبان سهام محاسبه می شود.
- نسبت بدهی به سرمایه ، که توانایی یک شرکت در ارائه تعهدات بدهی خود را با توجه به سرمایه ، از جمله سهامدار سهامدار و بدهی های دارای بهره ، اندازه گیری می کند ، به عنوان کل بدهی/ (کل بدهی + کل سهام) محاسبه می شود.
- نسبت بدهی به EBITDA ، که توانایی یک شرکت در ارائه تعهدات بدهی خود را با توجه به درآمد خود اندازه گیری می کند و به عنوان کل بدهی/درآمد قبل از بهره ، مالیات ، استهلاک و استهلاک (EBITDA) محاسبه می شود.
- نسبت دارایی به سهام ، که با تقسیم کل دارایی های خود با کل سهام خود ، ثبات امور مالی یک شرکت را اندازه گیری می کند و به عنوان کل دارایی/کل سهام محاسبه می شود.
نسبت اهرم به طور کلی نمرات شروع شده از 0. 1 است.
نسبت اهرم 1 به این معنی است که شرکت مقادیر مساوی بدهی دارد و دیگری متریک قابل مقایسه است.
نسبت اهرم بیشتر از 1 ممکن است نشانه خوبی نباشد زیرا این بدان معنی است که شرکت دارای بدهی بالایی است و دارایی یا درآمد کافی برای پرداخت آن بدهی ندارد.
به عنوان مثال ، نسبت اهرم 2: 1 به این معنی است که این شرکت برای هر 1 دلار سرمایه گذاری شده در آن 2 دلار بدهکار است.
نمره 1 نسبت اهرم ایده آل برای شرکت ها است اما برخی از صنایع به دلیل ماهیت عملکرد خود نسبت به 1 نسبت به 1 دارند.
به عنوان مثال ، شرکت های بخش تولید و خرده فروشی نسبت های اهرم بسیار بیشتر از 1 را دارند زیرا تعداد موجودی بالایی دارند که در محاسبات بدهی گنجانده شده اند ، برای کارآمد کار می کنند.
به همین ترتیب ، همیشه بهتر است به جای مقایسه آنها در صنایع ، نسبت اهرم بین شرکت ها را در یک صنعت خاص مقایسه کنیم.
نسبت اهرم ردیف 1
پس از بحران مالی سال 2008 ، نسبت اهرم جدید برای اندازه گیری کفایت سرمایه مؤسسات مالی در صورت بروز بحران توسط کمیته نظارت بانکی در سال 2009 معرفی شد.
این نسبت اهرم به عنوان نسبت اهرم Tier 1 شناخته شده است و میزان کل سرمایه ردیف 1 در دسترس یک بانک در رابطه با سایر دارایی ها را اندازه گیری می کند.
Tier 1 Capital شامل نقدینگی ترین دارایی های موجود در یک بانک در صورت بروز بحران مالی است.
به عنوان مثال ، اوراق بهادار خزانه داری بخشی از سرمایه Tier 1 در نظر گرفته می شود زیرا می توان آنها را به راحتی انحلال داد و یک بازار آماده برای آنها وجود دارد.
فرمول محاسبه نسبت اهرمی ردیف 1 به این صورت است: نسبت اهرم ردیف 1 = سرمایه/ دارایی های تلفیقی ردیف 1 X 100 بر اساس مقررات بازل III، مؤسسات مالی دارای اهمیت سیستمی باید حداقل نسبت اهرمی 6 درصد داشته باشند تا اطمینان حاصل شود که قادر به ادامه حیات هستند. یک بحران مالی
سوالات متداول نسبت اهرمی
نسبت های اهرمی چیست؟
نسبت های اهرمی، نسبت های مالی هستند که سطح بدهی متحمل شده توسط یک واحد تجاری را نسبت به سایر مدیران حسابداری در ترازنامه آن مشخص می کنند.
نمونه ای از نسبت اهرمی چیست؟
به عنوان مثال، نسبت بدهی به حقوق صاحبان سهام یک نسبت اهرمی است که کل بدهی یک کسب و کار را در رابطه با حقوق صاحبان سهام آن نشان می دهد.
هدف از نسبت اهرمی چیست؟
نسبت های اهرمی نشان دهنده توانایی شرکت در انجام تعهدات بدهی کوتاه مدت و بلندمدت خود هستند. نسبت اهرمی بزرگتر از 1 نشان می دهد که شرکت با مقادیر قابل توجهی بدهی کار می کند و ممکن است نتواند پرداخت های آتی خود را بابت آن بدهی انجام دهد.
شرکت ها چگونه از نسبت های اهرمی استفاده می کنند؟
در حالی که امتیاز 1 نسبت اهرم ایده آل برای شرکت ها است، برخی از صنایع به دلیل ماهیت عملیات خود نسبت های بزرگتر از 1 دارند.
پنج نسبت اهرمی که بیشترین استفاده را دارند کدامند؟
پنج نسبت اهرمی که بیشترین استفاده را دارند عبارتند از: نسبت بدهی به دارایی. نسبت بدهی به حقوق صاحبان سهام؛نسبت بدهی به سرمایه؛نسبت بدهی به EBITDA؛نسبت دارایی به حقوق صاحبان سهام
درباره نویسنده
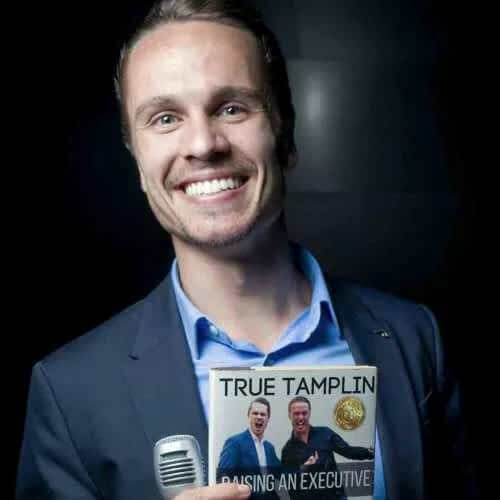
True Tamplin، BSc، CEPF®
True Tamplin یک نویسنده منتشر شده، سخنران عمومی، مدیر عامل UpDigital و بنیانگذار Finance Strategists است.
True یک مربی معتبر در امور مالی شخصی (CEPF®) است، نویسنده کتاب راهنمای نسبت های مالی مفید، عضو انجمن پیشرفت در ویرایش و نگارش کسب و کار، در سایت آموزش مالی خود، استراتژیست های مالی، مشارکت می کند و با جوامع مالی مختلف صحبت کرده است. مانند مؤسسه CFA و همچنین دانشجویان دانشگاه مانند دانشگاه بیولا، دانشگاه بیولا، جایی که او لیسانس علوم در تجارت و تجزیه و تحلیل داده ها را دریافت کرد.
برای کسب اطلاعات بیشتر در مورد True، از وب سایت شخصی او دیدن کنید، نمایه نویسنده او را در آمازون مشاهده کنید، یا نمایه سخنران او را در وب سایت موسسه CFA بررسی کنید.
مطالب مرتبط
- نسبت بدهی
- نسبت پوشش خدمات بدهی (DSCR)
- نسبت بدهی به سرمایه
- قدرت نفوذ
- نسبت اهرمی
- نسبت وام به ارزش (LTV).
- نرخ بازده حسابداری
- نسبت اسید به تست
- نسبت محرومیت سالیانه
- محاسبه سود هر سهم (EPS)
- نسبت بدهی
- نسبت پوشش خدمات بدهی (DSCR)
- نسبت بدهی به سرمایه
- نسبت بدهی به حقوق صاحبان سهام (D/E).
- نسبت بدهی به کل دارایی ها
- نسبت پرداخت سود سهام
- فرمول و معادله DuPont
- درآمد قبل از بهره و مالیات (EBIT)
- درآمد قبل از بهره ، مالیات ، استهلاک و استهلاک (EBITDA)
- مقدار شرکت (EV)
- EPS کاملاً رقیق شده
- حاشیه ناخالص
- نسبت پوشش بهره
- نرخ گردش مالی موجودی (ITR)
- نسبت اهرمی
- نسبت پوشش نقدینگی
- نسبت وام به ارزش (LTV).
- حاشیه عملیاتی
- نسبت قیمت به کتاب
- نسبت قیمت به درآمد (نسبت P/E) در مقابل عملکرد درآمد
با یک مشاور مالی ارتباط برقرار کنید
وصل کردن
مشاور را در نزدیکی خود پیدا کنید
سلب مسئولیت
مقالات و مطالب پشتیبانی تحقیقاتی موجود در این سایت آموزشی است و در نظر گرفته نشده است که سرمایه گذاری یا مشاوره مالیاتی باشد. Carbon Collective هیچ گونه نمایندگی یا ضمانتی در مورد صحت ، بی انتها ، مناسب بودن ، کامل بودن یا ارتباط هرگونه اطلاعاتی که توسط هر شخص ثالث غیرمجاز تهیه شده است ، چه در وب سایت Carbon Collective و چه در اینجا گنجانیده شده است ، ارائه نمی دهد و هیچ مسئولیتی در این زمینه به عهده نمی گیرد. تمام این اطلاعات فقط برای اهداف راحتی ارائه می شود و کلیه کاربران آن باید بر این اساس هدایت شوند.
سرمایه گذاری در اوراق بهادار: نه بیمه شده FDIC • هیچ ضمانت بانکی • ممکن است ارزش ضرر داشته باشد. سرمایه گذاری در اوراق بهادار شامل خطرات است و همیشه در هنگام سرمایه گذاری در اوراق بهادار پتانسیل از دست دادن پول وجود دارد. قبل از سرمایه گذاری ، اهداف سرمایه گذاری و هزینه ها و هزینه های کربن را در نظر بگیرید. خدمات مشاوره ای مبتنی بر اینترنت کربن مجموعه برای کمک به مشتریان در دستیابی به اهداف مالی گسسته طراحی شده است. آنها در نظر گرفته نشده اند که مشاوره جامع مالیاتی یا برنامه ریزی مالی را با توجه به هر جنبه ای از وضعیت مالی مشتری ارائه دهند و سرمایه گذاری های خاصی را که مشتریان در جای دیگر در اختیار دارند ، شامل نشوند. برای اطلاعات بیشتر ، به فرم ما CRS ، فرم ADV قسمت 2 و سایر افشای مراجعه کنید. عملکرد گذشته نتایج آینده را تضمین نمی کند ، و احتمال نتایج سرمایه گذاری از نظر ماهیت فرضی است. پیشنهادی یا مشاوره ای برای خرید یا فروش اوراق بهادار در حوزه های قضایی که در آن جمع آوری کربن ثبت نشده است ، نیست.
© 2023 استراتژیست های مالی. کلیه حقوق محفوظ است.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
